Domain jagdglas.de kaufen?
Wir ziehen mit dem Projekt
jagdglas.de um.
Sind Sie am Kauf der Domain
jagdglas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jagdglas.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **

Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
WANDBILD löwe tier naturIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unter Beobachtung, Fachbücher von Christoph HoffmannHeutzutage werten Wissenschaftler aus und diskutieren, was von Geräten registriert worden ist. Anders stellte sich die Situation vor der technischen Aufrüstung des Beobachtungsbetriebs dar: Es gab zwar Instrumente, aber ohne Auge und Ohr liess sich schon der Ort eines Sterns am Himmel nicht bestimmen. Die Arbeit der Sinne wurde bereits von Beginn der modernen Naturforschung an als ein unsicherer Faktor im Erkenntnisprozess verstanden. In den Jahren nach 1800 setzte eine neue Entwicklung ein: War bis dahin auf Methode, Übung und Vorschrift vertraut worden, wurde nun der Beobachterorganismus selbst - so wie vorher die Instrumente der Naturforschung - zum Gegenstand der Untersuchung. Dieser Umschwung brachte ein Verständnis der Sinne als Akteure eigener Ordnung mit sich, wie es die Physiologen jener Tage im Begriff des Sinnesapparates zu fassen versuchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **

Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
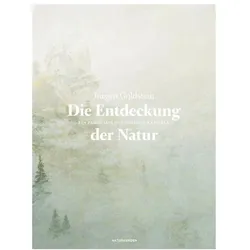
Die Entdeckung der Natur, Sachbücher von Jürgen Goldstein"Die Entdeckung der Natur" von Jürgen Goldstein ist eine fesselnde Erfahrungsgeschichte, die die Entwicklung der menschlichen Wahrnehmung der Natur von den Anfängen im 14. Jahrhundert bis zur Gegenwart nachzeichnet. In sechzehn Kapiteln werden bedeutende Schauplätze und Protagonisten vorgestellt, darunter Petrarca, Georg Forster und Reinhold Messner. Goldstein verwebt historische Erfahrungsberichte mit literarischen Stimmen, um die Leser an den Entdeckungen und der Liebe zur Natur teilhaben zu lassen. Diese Erzählung bietet nicht nur einen Einblick in die spektakulären Naturerkundungen, sondern rehabilitiert auch die Erzählung als Wissensform, die die unmittelbaren Eindrücke der Entdecker lebendig werden lässt.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WANDBILD löwe tier naturIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
Ähnliche Suchbegriffe für Abschreibung
-
Unter Beobachtung, Fachbücher von Christoph HoffmannHeutzutage werten Wissenschaftler aus und diskutieren, was von Geräten registriert worden ist. Anders stellte sich die Situation vor der technischen Aufrüstung des Beobachtungsbetriebs dar: Es gab zwar Instrumente, aber ohne Auge und Ohr liess sich schon der Ort eines Sterns am Himmel nicht bestimmen. Die Arbeit der Sinne wurde bereits von Beginn der modernen Naturforschung an als ein unsicherer Faktor im Erkenntnisprozess verstanden. In den Jahren nach 1800 setzte eine neue Entwicklung ein: War bis dahin auf Methode, Übung und Vorschrift vertraut worden, wurde nun der Beobachterorganismus selbst - so wie vorher die Instrumente der Naturforschung - zum Gegenstand der Untersuchung. Dieser Umschwung brachte ein Verständnis der Sinne als Akteure eigener Ordnung mit sich, wie es die Physiologen jener Tage im Begriff des Sinnesapparates zu fassen versuchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Jürgen: Die Entdeckung der NaturDie Entdeckung der Natur , DIE ENTDECKUNG DER NATUR ist eine Erfahrungsgeschichte, deren Anfänge ins 14. Jahrhundert zurückreichen. Ein lebendiges Panorama ihrer Schauplätze und Protagonisten entwirft Jürgen Goldstein in sechzehn Kapiteln: von Petrarcas Mont-Ventoux-Erlebnis über Georg Forsters Tahiti-Reise und Georg Christoph Lichtenbergs Überfahrt nach Helgoland bis hin zu Reinhold Messners Besteigung des Mount Everest. Anhand von acht Bergbesteigungen und acht Horizontüberschreitungen durch Seefahrten zeichnet er einen Entwicklungsbogen nach, der von der zaghaft einsetzenden Lust am Schauen über die spektakulären Naturerkundungen bis zur heutigen Anschauungsmüdigkeit reicht. Aus den historischen Erfahrungsberichten spinnt Jürgen Goldstein eine dichte, fast literarische Erzählung der sich wandelnden Wahrnehmung der Natur, die diese Entdeckungserlebnisse zu unmittelbarem Leben erweckt. Indem er jene oft brillanten Schriftsteller wie Goethe und Darwin oder Claude Lévi-Strauss und Peter Handke selbst zu Wort kommen lässt, gelingt es ihm, die Erzählung als Wissensform zu rehabilitieren und die Leser an der Unmittelbarkeit ihrer Eindrücke teilhaben zu lassen. Was die Reisetagebücher, Briefe, Notizen und Erzählungen der Anschauungsnomaden verbindet, ist die Liebe zur Welt. , Führungsschienen > Steuerketten, Zahnriemen & Einbausätze , Auflage: 2. Auflage, Erscheinungsjahr: 20130301, Produktform: Leinen, Beilage: Leinenband, Titel der Reihe: Naturkunden#3#, Autoren: Goldstein, Jürgen, Auflage: 13000, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 310, Abbildungen: mit zahlreichen Abbildungen, Keyword: Bergbesteigungen; Seefahrten; Georg Christoph Lichtenberg; Petrarca; Georg Forster; Erfahrungsberichten; Wissenschaftserzählung, Fachschema: Natur / Kunst, Fotografie, Literatur, Fachkategorie: Biografien und Sachliteratur, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Tierwelt und Natur (Stillleben, Landschaften usw.), Thema: Entdecken, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Berlin, Länge: 233, Breite: 177, Höhe: 25, Gewicht: 684, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krenz, Armin: Beobachtung und EntwicklungsdokumentationBeobachtung und Entwicklungsdokumentation , Die BEOBACHTUNG ist ein ganz zentraler Schwerpunkt in der Elementarpädagogik. Sie bildet die Grundlage für jede pädagogische Handlung, für die Planung von Themenschwerpunkten oder Projekten, für ein besseres Verstehen kindeigener Ausdrucksweisen, für Gespräche mit Kolleg*innen, um aus deren Einschätzungen die eigenen Sichtweisen zu überprüfen, um mit Eltern über die zurückliegende und gegenwärtige Entwicklung des Kindes zu sprechen und um fachlich abgesicherte ENTWICKLUNGSDOKUMENTATIONEN zu verfassen, diese professionell zu formulieren und somit auch in berufspolitischer Sicht den STELLENWERT DER ELEMENTARPÄDAGOGIK zu sichern bzw. weiter zu verbessern. Dieses praktische Handbuch nennt Grundsätze, Aufgaben und Ziele für eine qualitätsgeprägte Beobachtung, geht auf alltagsorientierte Wahrnehmungs-, Beobachtungs- und Beurteilungsfehler ein, stellt allgemeine sowie besondere Beobachtungsbögen und -protokolle vor und zeigt anhand von Struktur- und Gliederungshilfen, wie professionelle Entwicklungsberichte mit ausführlichen STICHWORTHILFEN verfasst werden können. Eigens für dieses Buch wurde die Website www.beobachten-und-dokumentieren.de eingerichtet, auf der sich die Formulare zum Download befinden. Das Buch richtet sich sowohl an Studierende der Sozial- und Heilpädagogik als auch an Erzieher*innen/Kindheitspädagog*innen, die schon im Beruf stehen. , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20241016, Produktform: Kartoniert, Autoren: Krenz, Armin, Seitenzahl/Blattzahl: 256, Keyword: Beobachtung; Beobachtungsbogen; Beobachtungslisten; Berufsbild Erzieher*in; Bilden; Bildung; Dokumentationsmuster; Elementarpädagogik; Entwicklungsdokumentation; Erziehung; Erziehungswissenschaft; Grundlagen; Kind; Kindergarten; Kindesentwicklung; Kita; Kleinkind; Krippe; Praxisbeispiele; Pädagogik; basiswissen kita; buch erzieherin ausbildung; buch für erzieherausbildung; bücher für angehende erzieher; erzieher bücher; erzieher werte; erzieherbücher; fachliteratur für erzieher; handbuch für erzieher, Elementarpädagogik, Spiel, Spielpädagogik; kindergarten tipps für erzieher; lehrbücher erzieherausbildung; pädagogik bücher; pädagogik grundwissen; pädagogische fachbücher für erzieher, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 20, Gewicht: 418, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.